 radarlatino
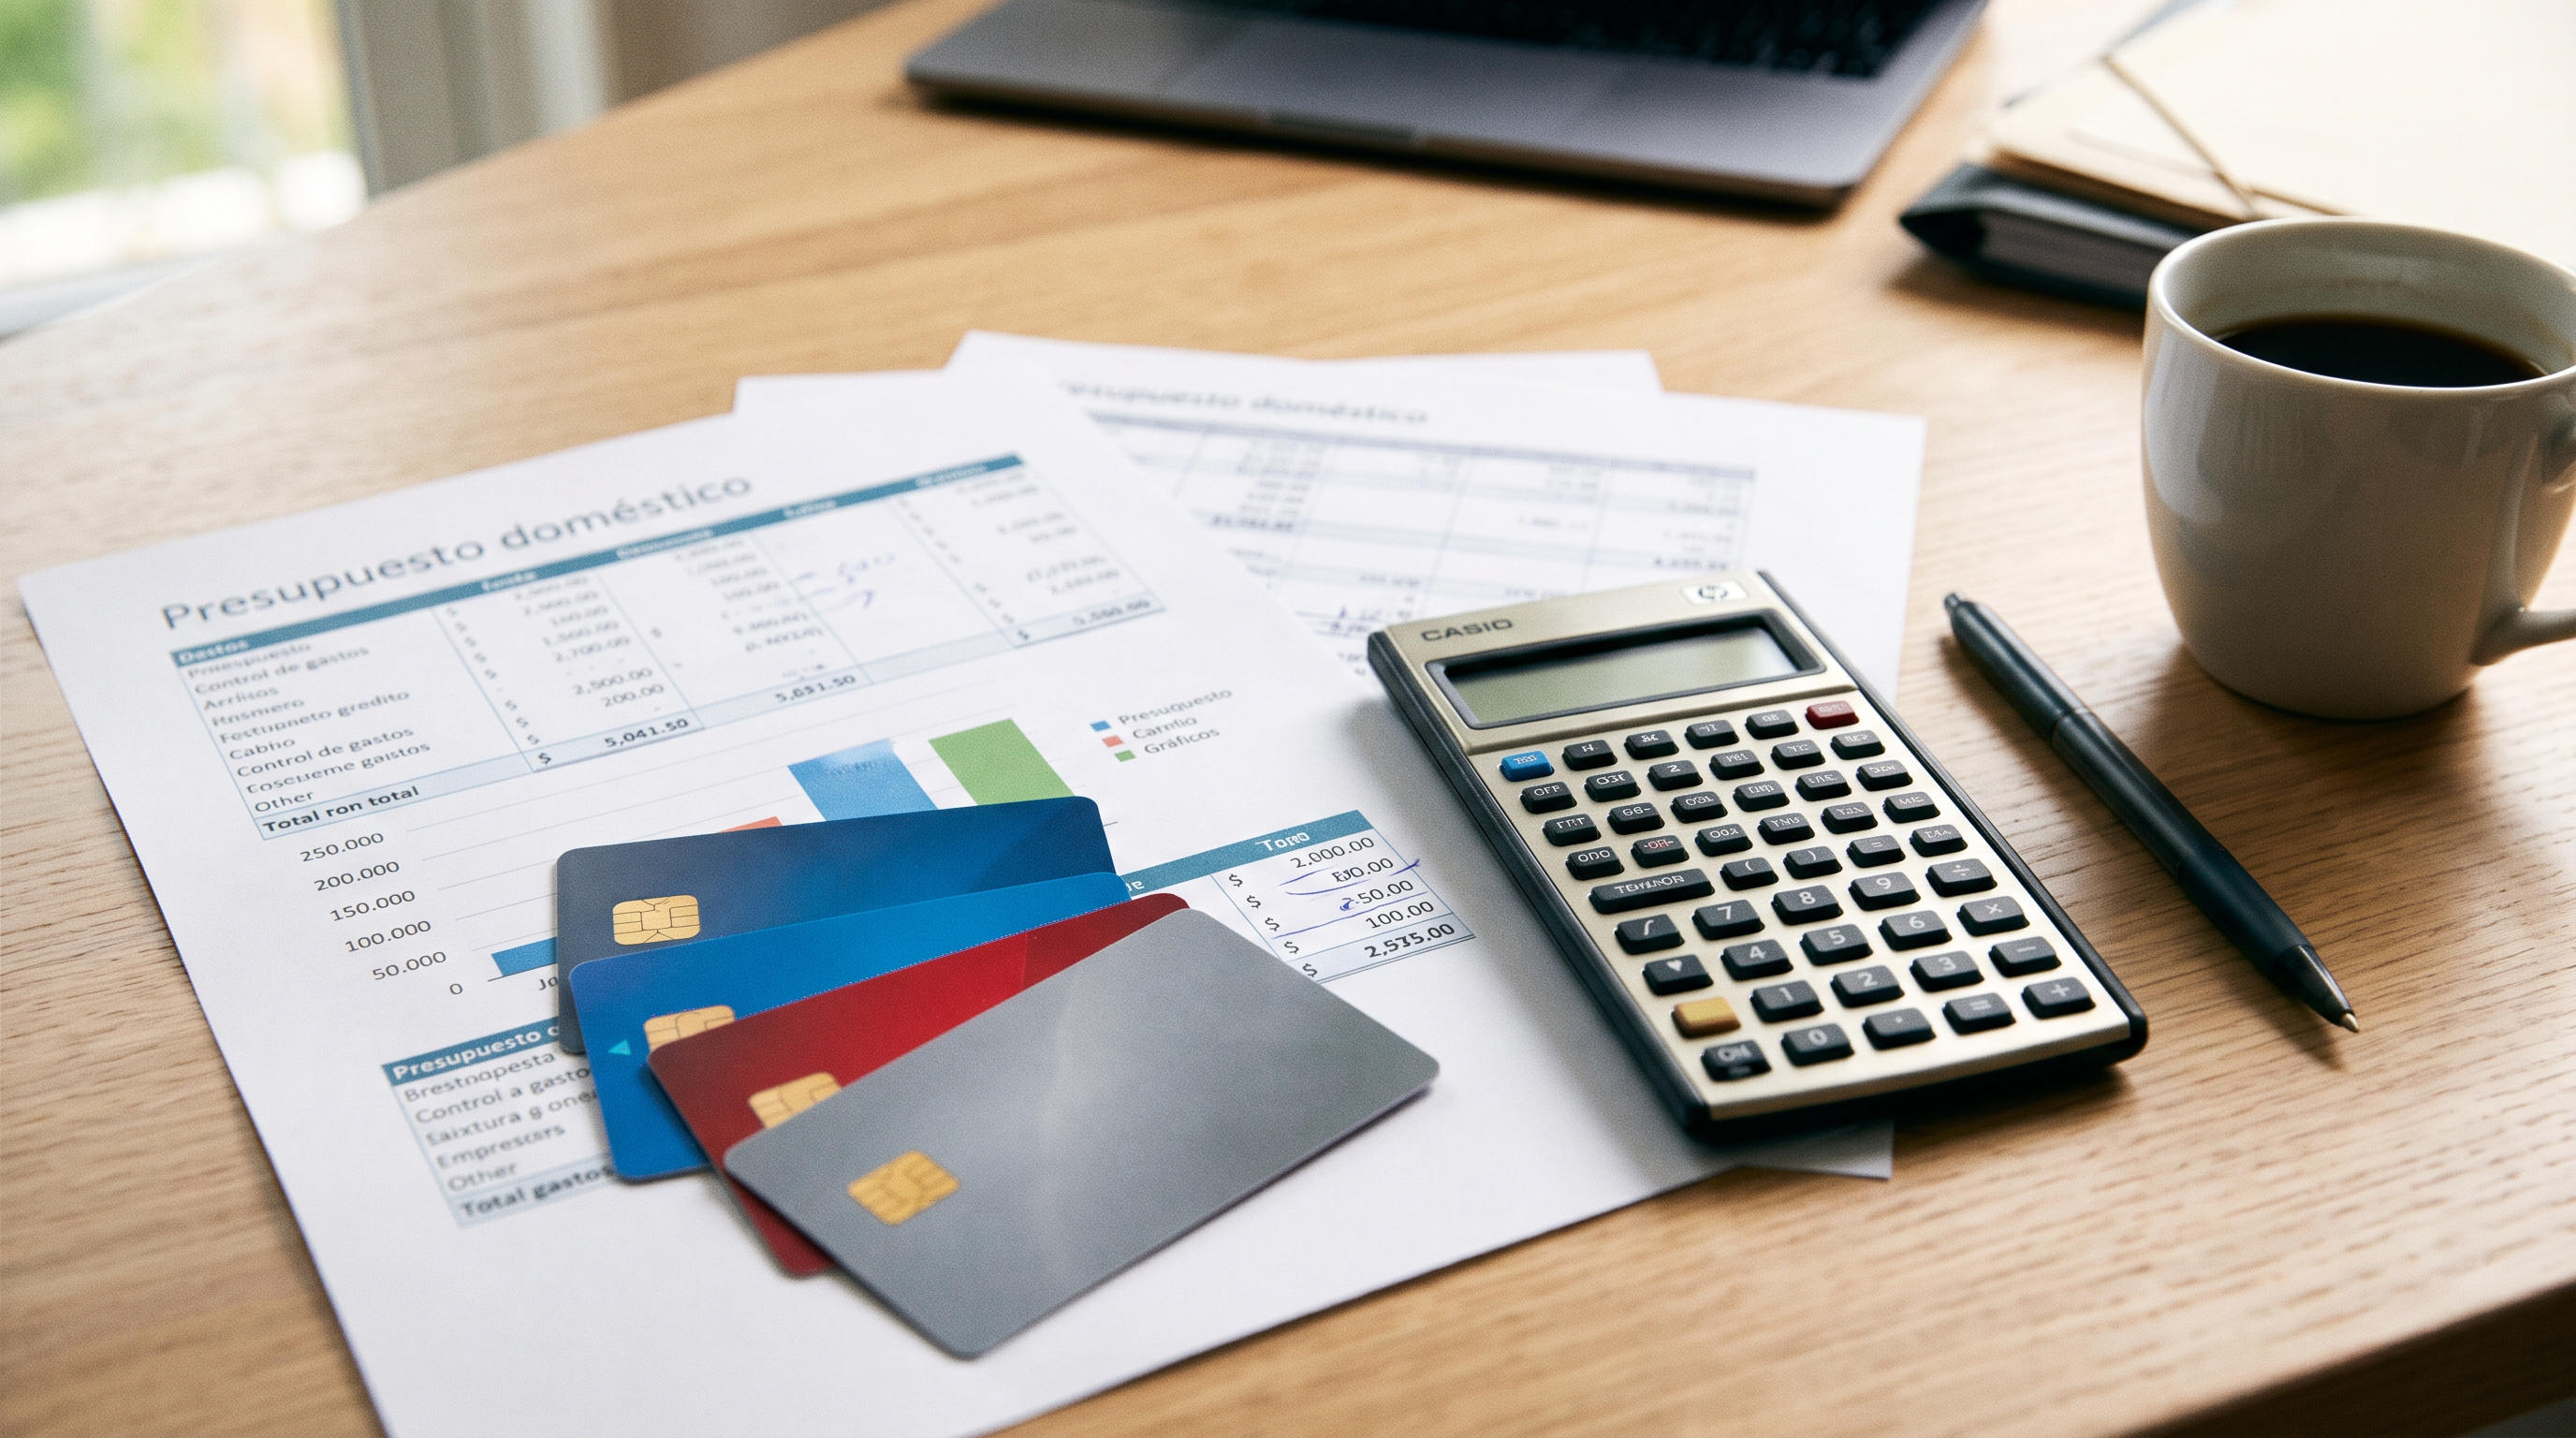
Para millones de familias y trabajadores latinos en Estados Unidos, las tarjetas de crédito son una herramienta cotidiana para financiar emergencias, compras del hogar o gastos imprevistos. Sin embargo, arrastrar saldos de un mes a otro en un entorno de tasas históricas puede convertirse silenciosamente en una trampa financiera de cara a 2027.
De acuerdo con un análisis basado en cifras oficiales del Banco de la Reserva Federal de Nueva York, el endeudamiento nacional en tarjetas de crédito alcanzó un récord histórico de 1,29 billones de dólares en el tercer trimestre de 2026. Paralelamente, datos de la agencia TransUnion revelan que el saldo promedio por tarjetahabiente escaló a 6.678 dólares, mientras la tasa de interés promedio (APR) supera actualmente el 22%.
Con intereses en ese nivel, los especialistas advierten que no existe una cifra exacta en dólares que defina cuándo una deuda es excesiva: deber 5.000 dólares tiene un impacto muy distinto para un hogar con ingresos de 150.000 dólares anuales que para una familia que percibe 40.000 dólares al año. La clave está en evaluar si la deuda compromete tu estabilidad mensual.
Cuatro señales de que tus tarjetas están cruzando el límite
Antes de iniciar el nuevo año, los analistas financieros recomiendan revisar cuatro indicadores clave en tu presupuesto:
- Porcentaje de ingresos comprometido (DTI): Calcula qué porción de tu sueldo neto mensual destinas exclusivamente a pagar tarjetas. Si esos pagos absorben gran parte de tu cheque e impiden ahorrar o cubrir imprevistos, tu relación deuda-ingresos (DTI) refleja una sobreextensión financiera.
- Pagos mínimos que solo cubren intereses: Arrastrar un saldo alto sin reducir el capital es uno de los mayores riesgos. Por ejemplo, una deuda de 10.000 dólares con un interés del 22% APR genera cerca de 183 dólares en intereses tan solo en el primer mes. Quien paga únicamente el mínimo apenas logra bajar el monto original.
- Uso superior al 30% de tu línea de crédito: El índice de utilización mide cuánto crédito usas respecto a tu límite total (por ejemplo, deber 12.000 dólares teniendo un límite de 20.000 equivale al 60%). Aunque los expertos sugieren mantener este indicador por debajo del 30%, superar ese umbral puede afectar tu puntaje crediticio (credit score).
- Sacrificio de gastos esenciales: La señal más evidente de alerta ocurre cuando usas tus ahorros para cubrir el pago mínimo, retrasas facturas básicas o dependes de la tarjeta para pagar comida y servicios diarios porque tu salario ya está comprometido.
Alternativas para retomar el control antes de 2027
Si sientes que tus saldos están ganando terreno, actuar antes del cambio de año puede ahorrarte cientos o miles de dólares en intereses. Las principales opciones dependen de tu capacidad de pago y perfil crediticio:
- Transferencia de saldo al 0% APR: Ideal si puedes pagar tus cuotas pero buscas frenar los intereses. Permite trasladar la deuda a una tarjeta con tasa introductoria del 0% durante varios meses, logrando que cada dólar abonado reduzca directamente el capital.
- Préstamo de consolidación: Consiste en unificar varias tarjetas en un solo préstamo personal con pago mensual fijo y una tasa menor, siempre que tu historial crediticio te permita acceder a buenas condiciones.
- Plan de gestión de deudas (DMP): Gestionado a través de agencias sin fines de lucro de asesoría crediticia, ayuda a negociar tasas más bajas y organizar un calendario único de pagos con cuotas administrativas mínimas.
- Negociación o liquidación de deuda (Debt Settlement): Pensada para casos de crisis financiera severa, busca acordar con los acreedores el pago de un monto inferior al total (habitualmente entre un 30% y un 50% menos). No obstante, los expertos advierten que esta vía impacta negativamente el puntaje de crédito y puede tener implicaciones fiscales.
Nota editorial:
En estricto apego a nuestras políticas de propiedad intelectual, este contenido constituye una adaptación periodística original de los datos divulgados por CBS News, la Reserva Federal de Nueva York y TransUnion. Se han omitido enlaces comerciales externos.